9月29日晚间,财政部、中国人民银行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》,明确自10月1日起对符合条件的首套住房商业贷款实施财政贴息,暂定执行期限1年。这是中央财政首次直接针对个人商业性住房贷款推出贴息政策。新政于国庆节落地,引发市场热议,这对常州的购房人来说意味着什么?

前5年房贷利率低至2%
贴息力度上,新政让利幅度明显:贴息1个百分点,减轻居民贷款购房利息成本。可享受贴息的贷款规模最多100万元,财政部门给予年化1个百分点的贴息,贴息期限不超过5年、单户贴息贷款规模上限100万元。
数据显示,2026年第二季度,全国新发放商业性个人住房贷款加权平均利率为3.06%。按照最新的贴息政策,10月1日起符合条件的新购住房贷款,前五年房贷利率相当于2%,优惠了三分之一。
以最高贴息金额100万元为例,假设采取等额本息还款方式、贴息政策前,房贷利率3.06%,贷款20年,每月月供为5576元;贷款30年,每月月供4248元;贷款40年,每月月供3615元。贴息新政后,100万元前5年每年可减少1%利率,为2.06%,对应20年期,每月月供减少489元,5年可累计节省利息约2.93万元;对应30年期,每月月供减少522元,5年可累计节省利息约3.13万元;对应40年期,每月月供减少555元,5年可累计节省利息约3.33万元。
利好二三线城市刚需群体
贴息定位上,新政明确了严格的适用范围,非常有针对性。符合条件的群体需同时满足购买首套住房、用新发放商业性个人住房贷款(不含置换存量贷款)、房子建筑面积不大于120平方米,房子总价不高于150万元等几个硬条件。其中,“首套住房”的认定按照现行政策执行,既包括新房也包括二手房。
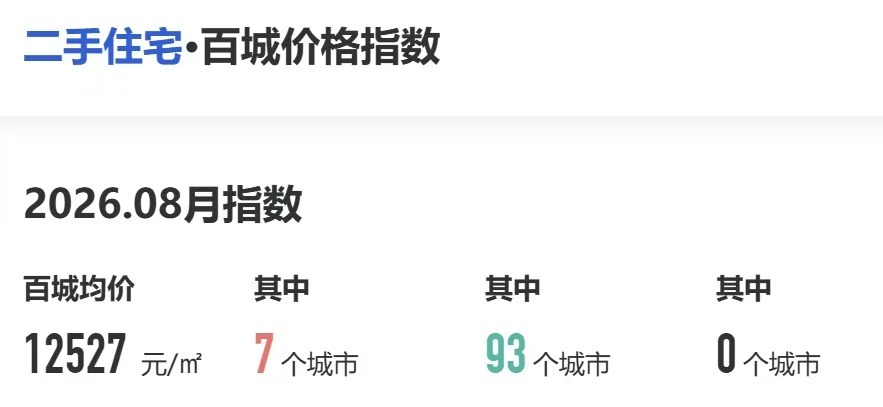
中指研究院数据显示,截至今年8月末,国内一百个城市二手房成交均价为每平米1.25万元,结合贴息门槛120平,总价刚好是150万元,和贴息总价门槛非常契合。换言之,从中指研究院统计的全国100个城市平均房价来看,120平米的房子,只要价格低于每平米1.25万元,就能享受到本次贴息红利;如果房子面积小于120平米,则单价还能往上走,同样能被贴息政策覆盖。粗略测算,贴息政策覆盖范围超过50%。
业内人士认为,从总价和面积限制来看,贴息政策更加利好二三线城市的刚需群体及存量市场。
构建“低首付、低利率、低月供”的信贷环境
目前,受美元加息周期、LPR下行空间收窄、银行净息差承压等因素约束,直接通过降息降低房贷成本的空间已经相对有限。多位业内人士认为,此次贴息新政是财政与金融政策协同的典型落地,核心指向激活刚性住房需求,对当前楼市企稳回暖、加快住房流通具有明确的正向作用。叠加此前已经落地的首套房首付比例降至15%、房贷最长年限延长至40年等举措,构建了“低首付、低利率、低月供”的购房信贷环境。
经过近年房价调整,如上海、杭州等大城市中大量性价比高的小户型二手房总价已落入150万元以内,政策恰恰能精准盘活这类存量房源。上海易居房地产研究院副院长严跃进分析,对大城市而言,这次政策既能帮助房东加快小户型房源去化,又能让工薪阶层以更低成本买到适配的二手房;而对于广大中小城市及县域市场的购房群体来说,150万元已可覆盖品质较好的住房,对全域市场的流通激活效应具有更加普遍的普惠性。
根据公告,此次贴息采用”贷款本金×年化1%”的计算方式,而非按实际利息按比例补贴。这种计算方式最大的优势是操作简便、通俗易懂,与各地房贷利率水平完全脱钩,只要符合准入条件,就直接按贷款本金的1%计算年度贴息额,银行和购房者都不需要复杂测算。对于符合要求的购房者来说,按正常流程在银行办房贷时,授权银行代办贴息即可,不需要进行额外操作。银行会在收取月供时,自动扣减贴息。在各大银行的手机银行APP上,购房者能查到具体的利息优惠金额。
展望未来,降低公积金贷款利率、购房利息抵个税、进一步降低交易税费、更大力度收购存量商品房等增量政策依旧存在空间。